Zgodnie z art. 19a ust. 1 ustawy z 11.3.2004 r. o podatku od towarów i usług (t.j. Dz.U. z 2026 r. poz. 1263; dalej: VATU), obowiązek podatkowy powstaje z chwilą dokonania dostawy towarów lub wykonania usługi. Lubimy zaczynać nasze artykuły od tego rodzaju fundamentów systemu VAT. Z reguły oznacza to, że opisywane zagadnienie będzie nie tylko pouczające od strony praktycznej, ale też życiowo ciekawe. Nie inaczej będzie i tym razem. Trafił się bowiem problem bardzo życiowy, a jednocześnie dotyczący pryncypiów zasad opodatkowania podatkiem VAT. Chodzi o sposób rozumienia pojęcia dostawy towarów – kiedy ona w praktyce występuje. Okoliczności tej dostawy są w tym przypadku niestandardowe. Mamy bowiem do czynienia z nabywcą co najmniej roztargnionym, choć częściej pewnie po prostu nieuczciwym. Złodziejem, nazywając rzeczy po imieniu.
Czego dotyczyła sprawa
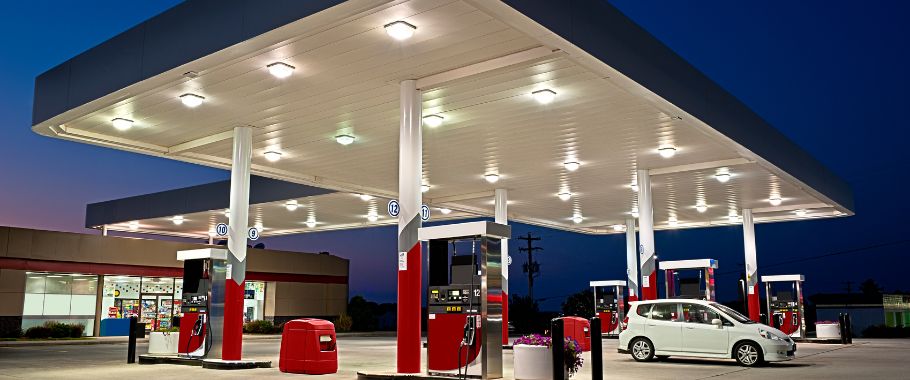
Podatnik sprzedaje paliwo. W typowym modelu operacyjnym sprzedaż ta odbywa się w sposób samoobsługowy. Klient pobiera paliwo bezpośrednio z dystrybutora, a następnie po zakończeniu tankowania jest zobowiązany do niezwłocznego uiszczenia za nie zapłaty. Zdarzają się jednak sytuacje, gdy po zatankowaniu klient opuszcza stację paliw bez dokonania zapłaty, co może mieć charakter zarówno zamierzony, jak i może wynikać z innych okoliczności. W takiej sytuacji, podatnik nie wystawia paragonu fiskalnego ani faktury i nie ewidencjonuje zdarzenia za pomocą kasy rejestrującej. Jednocześnie, podatnik oczywiście podejmuje czynności zmierzające do ustalenia tożsamości osoby, która pobrała paliwo bez uregulowania należności oraz do odzyskania należnej kwoty.
W przypadku zapłaty za paliwo, które zostało pobrane zdarza się więc, że zapłata ta następuje w innym dniu niż dzień jego pobrania, w tym w szczególności w następstwie działań podejmowanych przez właściwe organy lub w wyniku czynności wyjaśniających, niekiedy po upływie miesiąca lub dłuższego okresu. W takich okolicznościach podatnik postanowił potwierdzić, czy moment powstania obowiązku podatkowego w przypadku uregulowania należności za paliwo po upływie czasu od jego kradzieży powstaje według zasad obowiązujących na moment otrzymania zapłaty. Czy jednak podatnik powinien się cofnąć do momentu wydania paliwa nieuczciwemu (albo roztargnionemu) klientowi.
Stanowisko organu
Dyrektor KIS wydał w sprawie interpretację indywidualną z 21.9.2026 r., 0114-KDIP1-3.4012.454.2026.1.PRM. Organ uznał, że specyfika sprzedaży towaru, jakim jest paliwo oznacza, że podmiot tankujący samochód już po zapełnieniu baku ma prawo i możliwość korzystania z paliwa jak właściciel, bowiem może nim rozporządzać i w istocie rzeczy ma on praktyczną kontrolę nad zatankowanym paliwem. Dostawa paliwa następuje zatem co do zasady z chwilą zatankowania do baku samochodu. W przypadku, gdy klient tankuje samochód i odjeżdża ze stacji bez zapłaty, dochodzi do wydania paliwa na takich samych zasadach, jak dla innych klientów, bowiem sposób ten nie różni się żadnymi elementami poza faktem, iż zapłata następuje dopiero w przyszłości.
W konsekwencji, klient po zatankowaniu samochodu ma możliwość korzystania z paliwa jak właściciel bowiem ma możliwość rozporządzania nim. W istocie rzeczy ma on praktyczną kontrolę nad zatankowanym paliwem. Zatem przekazanie klientowi władztwa ekonomicznego nad zatankowanym paliwem jest przesłanką do uznania danej czynności za dostawę towarów w rozumieniu VATU, gdyż klient jako odbiorca już od tego momentu może i będzie mógł dysponować towarem (zatankowanym paliwem) i fizycznie nim rozporządzać jak właściciel.
W okolicznościach analizowanej sprawy obowiązek podatkowy w podatku VAT zgodnie z art. 19a ust. 1 VATU powstaje z chwilą wydania towaru tj. zatankowania paliwa. W tym bowiem momencie następuje/będzie następować przeniesienie prawa do rozporządzania tym towarem jak właściciel. Tym samym, nie można zgodzić się z podatnikiem, że momentem właściwym dla identyfikacji powstania obowiązku podatkowego jest moment otrzymania zapłaty za paliwo. Do dostawy towarów już doszło – w chwili zatankowania paliwa przez klienta.
Komentarz
Temat wpisuje się w szerszą dyskusję o skutkach VAT zdarzeń, w których względem podatnika popełniany jest czyn zabroniony w postaci kradzieży towarów. Praktyka zna od dawna zagadnienie nielegalnego poboru mediów. Albo np. napadów rabunkowych – w tym drugim przypadku Dyrektor KIS w interpretacji indywidualnej z 10.6.2025 r. , 0111-KDIB3-3.4012.173.2025.2.MW, Legalis, stanął po stronie podatnika uznając, że nie powinien on ponosić negatywnych skutków VAT z tego powodu, że został rabunkowo napadnięty i skradziono mu partię towarów. Tu kwestia dotyczyła co prawda przysługiwania prawa do odliczenia podatku naliczonego od towarów, które finalnie nie zostaną nigdy sprzedane w ramach czynności opodatkowanej. Niemniej, prawo to nie zostało unicestwione w dużej mierze z uwagi na fakt, że nie sposób przypisać podatnikowi winę w sytuacji, która się mu przytrafiła (to argumentacja wykorzystywana także w praktyce dotyczącej tzw. niedoborów).
Inna sprawa tego typu (z którą mierzyłem się zresztą w swojej praktyce doradczej) to kradzież tożsamości, skutkująca kradzieżą towarów. Klient-nabywca podaje się za kogoś innego niż jest, dzięki czemu przejmuje władztwo nad towarami w często nieznanym sprzedawcy miejscu, oczywiście za towar nie płaci i znika niczym kamfora. Tego typu przypadki często dotyczą sprzedaży wewnątrzwspólnotowej. Organy kwestionują prawo do zastosowania 0% VAT z uwagi na brak właściwej identyfikacji nabywcy numerem VAT UE. NSA w niedawnym wyroku z 12.5.2026 r., I FSK 1458/23, Legalis, uznał, że w przypadku gdy podatnik przy zachowaniu należytej staranności, w ramach dokonanej i udokumentowanej dostawy towarów, staje się ofiarą przestępstwa, w wyniku którego zostaje pozbawiony towaru dostarczonego w ramach transakcji i nie otrzymuje zapłaty za ten towar, to należy przyjąć, że z uwagi na brak woli podatnika do przeniesienia własności towaru na nieznanego nabywcę oraz brak odpłatności transakcji, a więc także jej ekwiwalentności – nie dochodzi do przeniesienia prawa do rozporządzania towarem jak właściciel. Nie ma więc podstaw do stosowania 23% VAT, choć nie do końca też wiadomo co z prawem do odliczenia.
Omawiane wyżej dwa przykłady różnią się od siebie. W pierwszym w ogóle nie dochodzi do okoliczności sprzedażowych. W drugim owszem – tylko na innych warunkach niż wydaje się sprzedawcy. Analizowana interpretacja to jeszcze inna sprawa. Tutaj bowiem – choć Dyrektor KIS nie mówi tego wprost – ze specyfiki samoobsługowego modelu sprzedaży wynikać może opisywane ryzyko.
Rozstrzygnięcie Dyrektora KIS jest więc dla podatnika oczywiście niekorzystne. W tego typu sytuacji skutkuje dla podatnika zaległością podatkową oraz naruszeniem przepisów o fakturowaniu czy wystawianiu paragonów (jeśli identyfikacja sprawcy miała miejsce na tyle późno, że przekroczone są terminy w tym zakresie, co w przypadku kas fiskalnych jest w zasadzie nie do uniknięcia). Wypada także zastanowić się co w sytuacji, w której nierzetelny klient kradnie paliwo i odjeżdża, nigdy nie uiszczając zapłaty. Wydaje się, że także i w takim przypadku podatnik powinien zapłacić VAT w momencie „sprzedaży”. Na nic zdała się argumentacja podatnika, że czynność pobrania paliwa z dystrybutora nie stanowi jeszcze definitywnego wydania towaru w znaczeniu gospodarczym i podatkowym, lecz ma charakter warunkowy i techniczny, pozostając elementem procesu zmierzającego do dokonania sprzedaży.
Interpretacja indywidualna Dyrektora KIS z 21.9.2026 r., 0114-KDIP1-3.4012.454.2026.1.PRM
Artykuł pochodzi z Systemu Legalis. Bądź na bieżąco, polub nas na Facebooku →